Memilih rumah di Bandung sering dimulai dari pertanyaan sederhana: cicilan bulanannya sanggup atau tidak? Namun sebelum membandingkan angka angsuran, ada keputusan lain yang sama pentingnya, yaitu memilih KPR konvensional atau KPR syariah. Keduanya membantu pembelian rumah dengan pembayaran bertahap, tetapi cara kerja akad, penetapan biaya, dan pembagian risikonya tidak sama.
Di RumahBDG, kami menyarankan calon pembeli melihat keseluruhan biaya dan isi perjanjian, bukan hanya promosi cicilan awal. Panduan ini membahas perbedaannya dengan bahasa yang mudah dipahami, termasuk hal yang perlu ditanyakan kepada bank sebelum menandatangani akad.
Apa itu KPR konvensional?
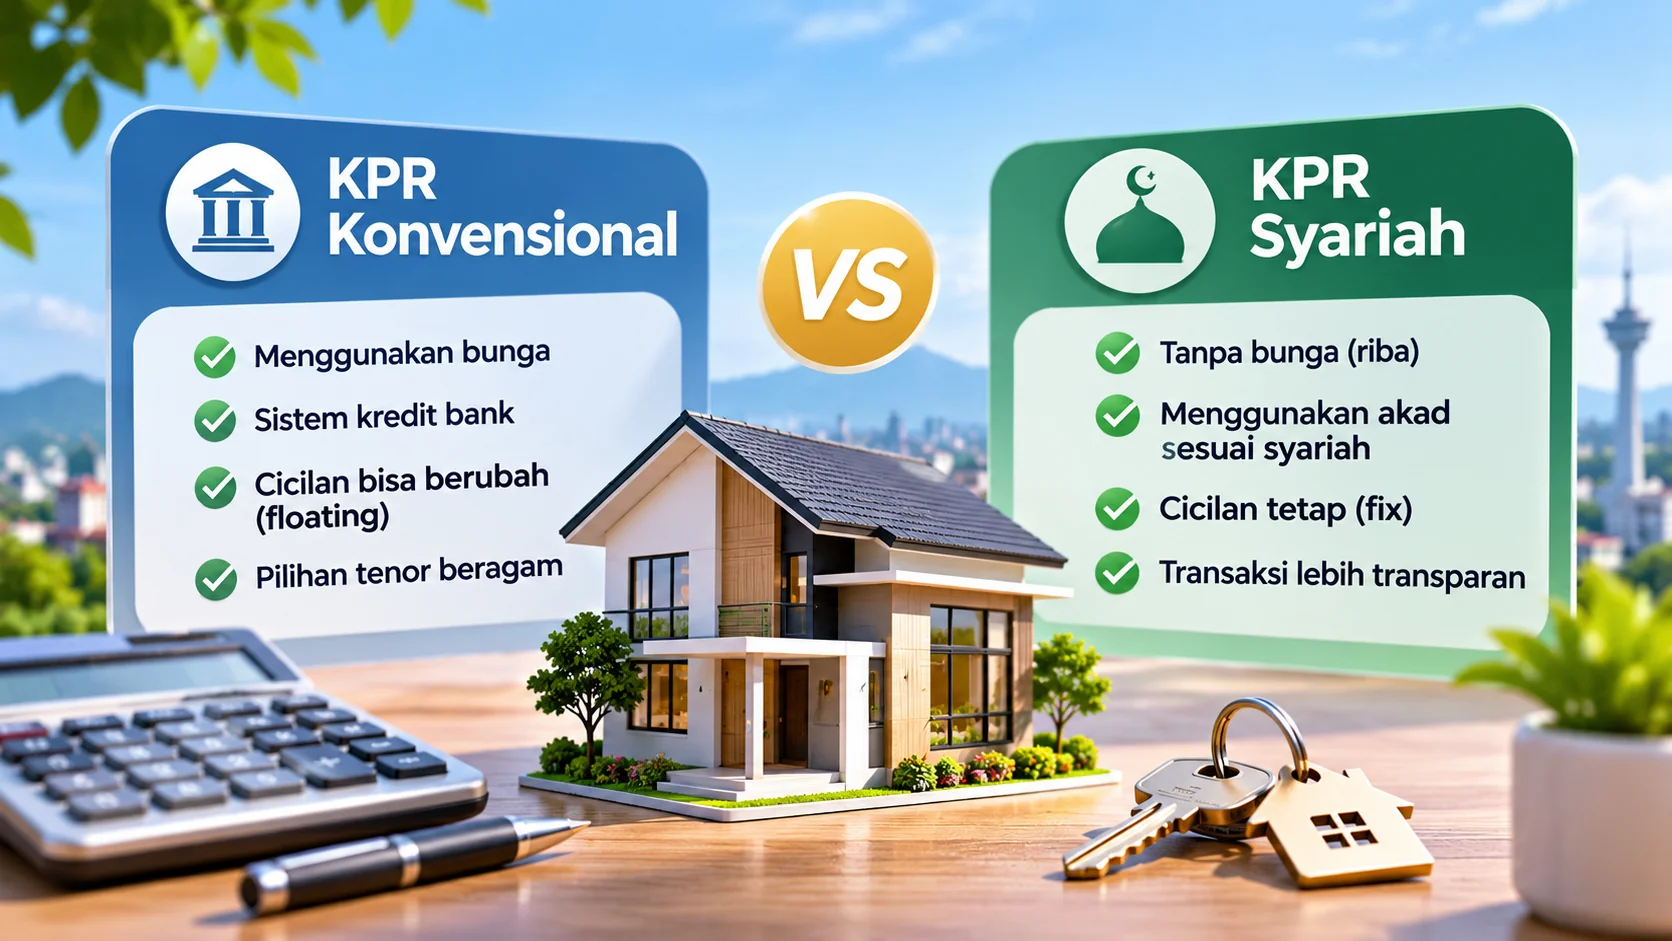
Kredit Pemilikan Rumah (KPR) konvensional merupakan fasilitas pinjaman dari bank untuk membeli atau membiayai rumah. Nasabah mengembalikan pokok pinjaman beserta bunga dan biaya lain sesuai perjanjian kredit. Rumah umumnya menjadi agunan sampai kewajiban selesai.
Bank dapat menawarkan bunga tetap (fixed) untuk periode tertentu, bunga mengambang (floating), atau kombinasi keduanya. Karena itu, cicilan yang terlihat ringan pada awal masa kredit belum tentu sama hingga akhir tenor. Periksa kapan masa bunga promosi berakhir, dasar perhitungan bunga berikutnya, dan bagaimana bank memberi pemberitahuan perubahan cicilan.
Apa itu KPR syariah?
Pembiayaan rumah syariah menggunakan akad yang sesuai prinsip syariah, bukan skema pinjaman berbunga seperti KPR konvensional. Bentuknya dapat berbeda antarproduk dan bank. Pada akad murabahah, bank menjual aset kepada nasabah dengan harga pokok dan margin yang disepakati. Pada musyarakah mutanaqisah (MMQ), kepemilikan bersama berkurang secara bertahap seiring pembelian porsi kepemilikan oleh nasabah, biasanya disertai ketentuan sewa. Ada pula struktur akad lain sesuai produk.
Jangan menganggap seluruh KPR syariah memiliki cicilan tetap selamanya. Besaran pembayaran, mekanisme peninjauan ujrah atau sewa pada akad tertentu, serta biaya pelunasan perlu diperiksa dalam dokumen penawaran. Yang menentukan bukan sekadar label “syariah”, melainkan akad dan ketentuan tertulis yang digunakan.
Perbedaan KPR konvensional vs KPR syariah
| Aspek | KPR konvensional | KPR syariah |
|---|---|---|
| Dasar transaksi | Pinjaman dengan bunga | Pembiayaan berdasarkan akad syariah |
| Komponen imbal hasil | Bunga kredit | Margin jual beli, ujrah/sewa, atau mekanisme sesuai akad |
| Perubahan pembayaran | Dapat berubah setelah periode fixed atau saat floating | Bergantung akad; tidak otomatis selalu tetap |
| Dokumen utama | Perjanjian kredit dan ketentuan agunan | Dokumen akad pembiayaan dan ketentuan agunan |
| Pelunasan lebih awal | Ketentuan penalti/biaya mengikuti kontrak | Ketentuan pelunasan dan potensi potongan mengikuti akad serta kebijakan bank |
| Keterlambatan | Ketentuan denda/biaya sesuai perjanjian | Ketentuan ta’widh/ta’zir jika berlaku sesuai akad dan aturan terkait |
Tabel tersebut menggambarkan prinsip umum, bukan janji bahwa setiap bank menerapkan biaya yang sama. Selalu minta simulasi tertulis untuk produk yang benar-benar akan diajukan.
Bagaimana perbedaan cicilannya?
Bayangkan dua penawaran pembiayaan rumah dengan harga dan uang muka yang sama. Penawaran pertama menggunakan bunga fixed beberapa tahun lalu floating. Penawaran kedua menggunakan akad syariah dengan jadwal pembayaran berdasarkan struktur akadnya. Angka cicilan awal bisa mirip, tetapi total pembayaran dan risiko perubahannya dapat berbeda.
Supaya perbandingannya adil, gunakan harga rumah, uang muka, tenor, dan tanggal simulasi yang sama. Lalu bandingkan total pembayaran sampai lunas, bukan hanya angsuran bulan pertama. Sertakan biaya administrasi, provisi bila ada, penilaian agunan, notaris, asuransi, pajak, dan biaya lain yang tercantum dalam penawaran. Jangan menyamakan margin syariah dengan suku bunga hanya berdasarkan angka persentasenya karena struktur perhitungannya dapat berbeda.
Keunggulan dan hal yang perlu diwaspadai
KPR konvensional
Keunggulannya antara lain pilihan produk yang luas dan adanya program bunga fixed untuk periode tertentu. Namun, calon pembeli perlu mengantisipasi perubahan angsuran setelah masa fixed berakhir. Simulasi yang sehat sebaiknya mencakup skenario bunga meningkat, bukan hanya kondisi paling ringan.
KPR syariah
Keunggulan utamanya adalah penggunaan akad yang mengikuti prinsip syariah dan penjelasan struktur transaksi berdasarkan akad tersebut. Hal yang perlu diperhatikan adalah variasi akad antarbank, ketentuan perubahan ujrah pada produk tertentu, serta mekanisme pelunasan dipercepat. Jangan memilih hanya karena mengira semua cicilan syariah pasti tetap.
Biaya tambahan yang sering terlupakan
Di luar uang muka, pembelian rumah bisa memerlukan biaya appraisal, administrasi bank, notaris atau PPAT, pengikatan agunan, asuransi, serta pajak dan biaya transaksi sesuai kondisi properti. Besarnya tidak bisa disamaratakan karena bergantung pada bank, nilai transaksi, jenis properti, dan ketentuan yang berlaku.
Mintalah rincian biaya yang harus dibayar di muka dan yang masuk ke pembiayaan. Pastikan pula siapa yang menanggung biaya jika permohonan tidak disetujui atau transaksi batal. Untuk aspek dokumen rumah, baca juga panduan RumahBDG tentang pengecekan peruntukan tanah sebelum membeli properti.
Mana yang lebih cocok untuk pembeli rumah pertama?
Tidak ada jawaban tunggal. Jika kamu memprioritaskan akad berbasis prinsip syariah, mulailah dari penawaran pembiayaan syariah dan pahami akadnya secara rinci. Jika kamu mempertimbangkan fleksibilitas produk dan promosi bunga, bandingkan beberapa KPR konvensional sambil memperhitungkan risiko floating. Pada kedua pilihan, kemampuan membayar jauh lebih penting daripada sekadar lolos persetujuan bank.
Sisakan ruang dalam anggaran untuk kebutuhan keluarga, dana darurat, perawatan rumah, dan pengeluaran tak terduga. Jangan menghabiskan seluruh tabungan untuk uang muka dan biaya akad. Sebelum mengajukan, kamu juga bisa membaca tips agar pengajuan KPR disetujui bank sebagai persiapan dokumen dan kondisi keuangan.
Checklist sebelum memilih KPR
- Minta ilustrasi angsuran dan total kewajiban hingga akhir tenor.
- Periksa periode fixed, mekanisme floating, atau ketentuan perubahan pembayaran sesuai akad.
- Tanyakan seluruh biaya awal, biaya berjalan, serta konsekuensi keterlambatan.
- Periksa aturan pelunasan sebagian atau seluruhnya sebelum jatuh tempo.
- Pastikan harga rumah, status sertifikat, izin, dan kondisi fisik properti telah diperiksa.
- Baca dokumen perjanjian atau akad sebelum menandatangani; minta penjelasan tertulis untuk klausul yang belum dipahami.
- Bandingkan setidaknya dua penawaran dengan asumsi yang setara.
Pertanyaan yang sering diajukan
Apakah KPR syariah pasti lebih murah?
Tidak selalu. Biaya total dipengaruhi harga rumah, uang muka, tenor, struktur akad, margin atau ujrah, serta biaya pendukung. Bandingkan penawaran tertulis dengan parameter yang sama.
Apakah cicilan KPR syariah selalu tetap?
Tidak bisa digeneralisasi. Pada beberapa struktur pembiayaan jadwal pembayaran telah ditentukan, sedangkan pada akad tertentu terdapat ketentuan peninjauan komponen sewa. Periksa akad produk yang dipilih.
Apakah KPR konvensional selalu menggunakan bunga floating?
Tidak. Ada produk dengan bunga fixed pada periode tertentu dan ketentuan lain sesuai penawaran. Pastikan kapan dan bagaimana suku bunga dapat berubah.
Bolehkah melunasi lebih cepat?
Umumnya tersedia mekanisme pelunasan lebih awal, tetapi syarat, biaya, dan kemungkinan potongan berbeda menurut bank dan akad. Mintalah simulasi sebelum memutuskan.
Kesimpulan
Perbedaan utama KPR konvensional dan KPR syariah terletak pada dasar transaksi serta cara bank memperoleh imbal hasil. Keduanya tetap membutuhkan pemeriksaan kemampuan finansial, biaya transaksi, dan legalitas rumah. Untuk calon pembeli di Bandung, keputusan yang baik bukan sekadar memilih cicilan terendah, melainkan memahami kewajiban hingga lunas dan memastikan rumah yang dibeli sesuai kebutuhan.
Catatan: penjelasan ini bersifat edukasi umum. Ketentuan produk, akad, dan biaya mengikuti dokumen resmi masing-masing bank serta peraturan yang berlaku.